Những ngày cuối năm 2022, cũng là lúc mọi người thường hay tổng kết lại một năm đã qua, đánh giá được/mất để rồi lên kế hoạch, đặt mục tiêu cho năm tiếp theo.
Nhìn lại năm 2022, mình may mắn chứng kiến sự thăng trầm của hầu hết các thị trường, từ thị trường TTCK, BĐS, đến TT hàng hóa cơ bản (vàng, xăng dầu, sắt thép,…). Đầu năm hầu hết các TT đều tăng nóng, tăng nước rút, bước sang quý 2/2022, TT có dấu hiệu điều chỉnh, sau đó càng dần về cuối năm TT càng ảm đạm, đứt hơi, tụt huyết áp. Đi tìm nguyên nhân thì nhiều, mỗi TT có những nguyên nhân riêng, nhưng theo quan điểm cá nhân, có thể kể ra vài nguyên nhân chung, cơ bản sau:
1. Những nguyên nhân từ bên ngoài.
1.1- Hệ quả việc cả thế giới bơm tiền: P x Q = M x V (P: giá; Q: Hàng hóa; M: Lượng tiền; V: vòng quay tiền). Hai năm dịch bệnh (2020, 2021) M tăng quá lớn, nhưng vì giãn cách, DN ko thể hoạt động, chuỗi cung ứng đứt gãy, người dân hạn chế/ko thể chi tiêu dẫn đến V và Q đều giảm. Phương trình trên để cân bằng thì P đã tăng.
Mặt khác, cung tiền M nhiều, nhưng giãn cách, DN dừng sản xuất, người dân ở nhà rảnh, phải tìm kiếm nguồn thu nhập khác thay thế, nên tiền đổ vào các kênh đầu tư như CK, BDS, vàng, tiền số, hàng hóa cơ bản,… mong kiếm lời, làm cho các TT này tăng nóng.
Đặc biệt, bước sang đầu năm 2022, hầu hết các quốc gia đều mở cửa, người dân tự do đi lại (trừ “công xưởng thế giới” TQ vẫn đóng cửa), du lịch, chi tiêu tận hưởng cuộc sống, DN dần sản xuất bình thường trở lại vì vậy V tăng rất nhanh. Trong khi đó Q cũng tăng, nhưng tăng chậm hơn (“công xưởng thế giới” TQ vẫn đóng cửa mà). Một lần nữa, phương trình trên để cân bằng thì P đã tăng mạnh. Gần như cả thế giới lạm phát, trừ TQ (giờ thì hiểu một phần vì sao TQ nó khôn thế nhé,…hihi).
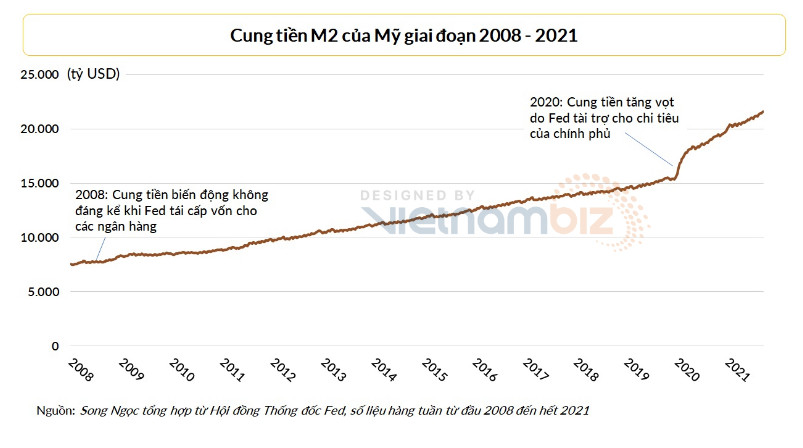
Có thể nói, LẠM PHÁT là từ được nhắc đến nhiều nhất năm 2022 khi nói đến các yếu tố vĩ mô. Nguyên nhân chính là do cung tiền M, và đứt gãy chuổi cung ứng do Chính phủ các nước áp dụng các biện pháp để đối phó với dịch bệnh Covid-19. Riêng Việt Nam chúng ta, lạm phát còn do nhập khẩu lạm phát từ các nước và chênh lệch tỷ giá.
1.2- Chiến tranh U & N (24/02/2022): Nga cung cấp 10% nhu cầu dầu mỏ và 17% nhu cầu khí đốt. Ukraine và Nga kết hợp lại sản xuất tới 75% xuất khẩu dầu hướng dương toàn cầu, chiếm 10% tổng dầu nấu ăn thế giới, chiếm tới gần 1/3 xuất khẩu lúa mì và lúa mạch toàn thế giới. Đây đều là hàng hóa cơ bản, các biến động của nó ảnh hưởng liên quan, ngay lập tức đến các hàng hóa khác trên toàn cầu.
Cuộc chiến U&N cùng với Covid-19 đã dẫn đến cuộc khủng hoảng lương thực toàn cầu. Hồi tháng 5, Tổ chức Nông Lương Liên Hợp Quốc (FAO) báo cáo giá lương thực toàn cầu đã tăng hơn 20% so với năm trước, trong đó giá ngũ cốc tăng 30%.
Giá xăng dầu Brent có thời điểm chạm mốc kỷ lục 139,13 usd/thùng vào ngày 07/03/2022, trong khí đó giá xăng dầu trong nước lập kỷ lục mọi thời đại lên mức 32.873 đồng/lít xăng RON95 vào ngày 21/06/2022. Mình muốn note lại đây để mọi người nhớ thời điểm những kỷ lục này được thiết lập.
1.3- FED tăng lãi suất: Từ tháng 3/2022 FED bắt đầu tăng lãi suất. Tính đến tháng 12/2022, FED đã 7 lần tăng lãi suất, trong đó có 4 lần tăng liên tục mở mức 0,75%, đưa lãi suất từ 0% lên 4,25%.
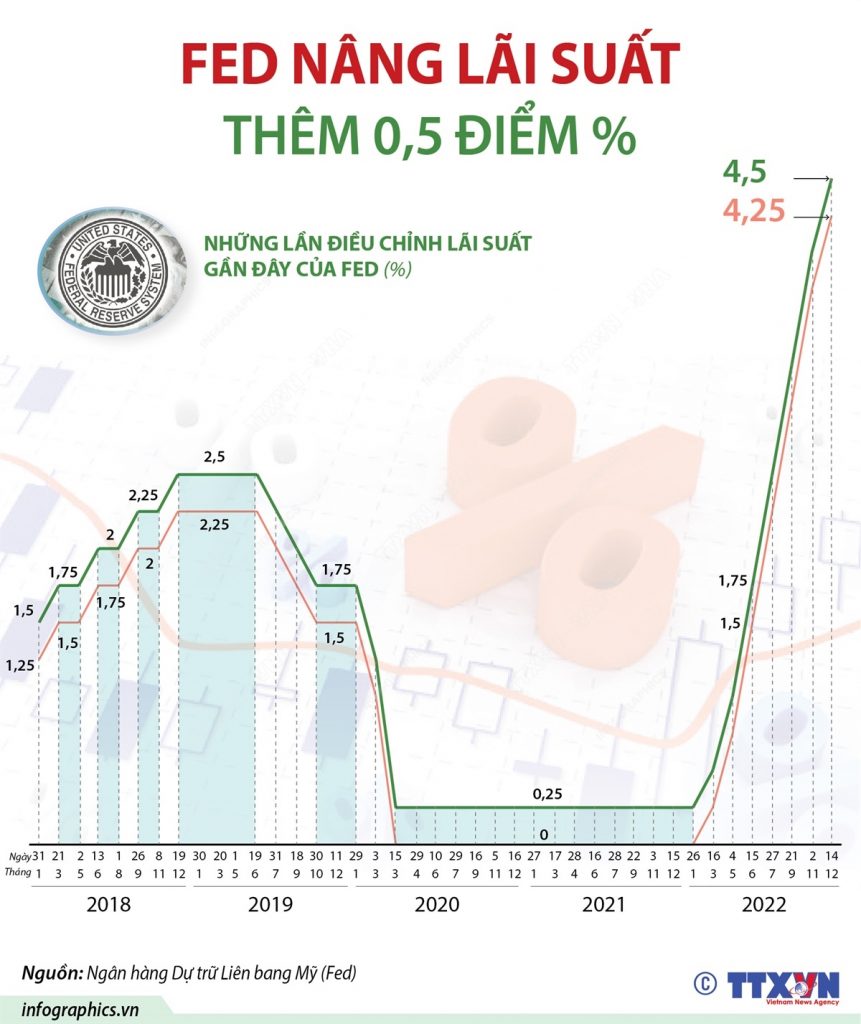
FED tăng lãi suất, hút tiền về, dòng tiền USD sẽ quay về Mỹ. Đồng USD tăng giá
- DN và người dân sẽ bán VND và trữ USD
- Tỷ giá VND/USD tăng cao
- Các DN vay USD giờ phải lo mua USD để trả nợ bởi lãi suất tăng ngoài ra còn bị lỗ do chênh lệch tỷ giá.
Các quốc gia khác phải bán USD, nâng lãi suất, hút đồng nội địa để kiềm chế sự mất giá của đồng tiền.
Việc FED tăng lãi suất liên tục gây áp lực lên tỷ giá, ảnh hưởng lên mối tương quan giữa đồng USD và đồng nội địa các quốc gia. Về lâu dài tỉ giá cao giữa USD và đồng nội tệ sẽ làm tăng lạm phát ở các quốc gia khác, ảnh hưởng đến khả năng chi tiêu của các hộ gia đình, và cuối cùng là làm chậm lại nền kinh tế toàn cầu.
KL: Năm 2023, FED còn tăng lãi suất tiếp. Chừng nào FED còn tăng lãi suất, thì lãi suất của VN cũng vẫn còn tăng hoặc giữ ở mức cao.
2. Nguyên nhân từ bên trong.
2.1- Nền kinh tế phụ thuộc quá nhiều vào vốn đầu tư nước ngoài (FDI) và xuất khẩu.
Điều này thể hiện rõ qua một vài con số biết nói sau:
- Tổng kim ngạch XNK hàng năm trong những năm gần đầy đã gần gấp 2 lần GDP, điều này cho thấy độ mở của nền Kinh tế VN.
- Dòng vốn FDI vào VN hàng năm chiếm trên dưới 10% GDP.
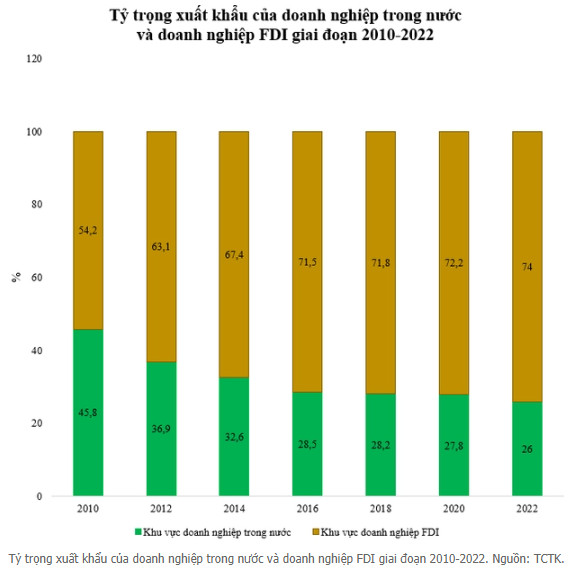
- Nếu năm 2010, tỷ trọng kim ngạch xuất khẩu của Khu vực FDI chiếm 45% thì đến năm 2022 đã chiếm đến 74% (xem biểu đồ bên dưới). Đơn cử, năm 2019 chỉ một Doanh nghiệp là Samsung VN, doanh thu năm 2019 của DN này bằng 26% GDP, xuất khẩu của DN này đã chiếm 19,4% kim ngạch xuất khẩu của cả nước.
Những lợi ích mà Việt Nam thu được từ sự hội nhập kinh tế quốc tế ngày càng sâu rộng là rất lớn, nhưng cũng cần phải thấy những hậu quả của việc Việt Nam quá phụ thuộc vào xuất khẩu và FDI.
Cơ cấu kinh tế phụ thuộc nhiều vào nhu cầu từ bên ngoài và năng lực xuất khẩu của khu vực FDI khiến nền kinh tế của Việt Nam dễ bị tổn thương trước khủng hoảng toàn cầu.
Việc Việt Nam phụ thuộc vào xuất khẩu và FDI khiến kinh tế của Việt Nam rất dễ bị ảnh hưởng bởi các cú sốc bên ngoài. Tác động từ đại dịch COVID-19, cuộc chiến U&N và FED tăng lãi suất đang diễn ra là một lời nhắc nhở rõ ràng về điểm yếu này. Mặc dù Việt Nam vẫn duy trì được kết quả xuất khẩu khá ổn định, nhưng nhu cầu từ các thị trường xuất khẩu trọng điểm suy giảm đã khiến nhiều công ty có vốn đầu tư nước ngoài phải giảm quy mô sản xuất và sa thải lao động, đặc biệt là trong các lĩnh vực sử dụng nhiều lao động như may mặc và da giày.
2.2 Hậu quả buông lỏng Thị trường trái phiếu DN
Mình có may mắn được làm việc trong lĩnh vực Ngân hàng nên mình đã có những cảm nhận từ cách đây hơn 3 năm về trước, rằng các DN phát hành trái phiếu quá dễ dàng, Nhà nước và nhà đầu tư thì quá dễ giải. Đối với một người ngoài cuộc còn cảm nhận được thì mình tin người làm chính sách càng thấy rõ rủi ro từ thị trường này, nhưng mọi thứ vẫn diễn ra bình thường cho đến năm 2022.
Sau rất nhiều năm, DN VN phát triển nhờ chủ yếu nguồn vốn tín dụng Ngân hàng thì 5 năm trở lại đây, Trái phiếu DN trở thành nguồn cấp vốn quan trọng thứ hai chỉ sau vốn vay Ngân hàng. Sau cuộc khủng hoảng tài chính 2008-2009, và ở VN là cuộc khủng hoảng nợ xấu 2011-2015 các NH đặt ra các tiêu chuẩn cho vay khắt khe hơn. Vì vậy các DN nhỏ, DN có uy tín kém hơn khó có cơ hội tiếp cận nguồn vốn từ các NH thì họ đã xoay xở bằng cách phát hành trái phiếu.
Tuy nhiên với thị trường TPDN non trẻ, hành lang pháp lý chưa chặt chẽ, lợi ích nhóm các Tổ chức phát hành, Tổ chức bảo lãnh phát hành (khác với bảo lãnh thanh toán) đã tận dụng kẻ hở, bắt đầu cho thời kỳ phát hành trái phiếu huy động vốn với tên gọi Trái phiếu 3 KHÔNG (Không xếp hạng tín nhiệm, Không tài sản đảm bảo, Không bảo lãnh thanh toán), ngoài ra còn nhiều cái KHÔNG khác như: Dòng tiền không đáp ứng, phương án kinh doanh không khả thi, không đúng mục đích,… Trái phiếu của các DN này phát hành thường lãi suất rất cao, một vài trong số đó được các Tổ chức bảo lãnh phát hành là các Cty Chứng khoán, Ngân hàng thương mại không có uy tín hoặc có lợi ích nhóm với DN phát hành. Các Cty chứng khoán hay NHTM này giao chỉ tiêu bán TPDN cho nhân viên, có Tổ chức đánh lận con chữ trong các sản phẩm dịch vụ của mình kiểu như “tiết kiệm đầu tư BĐS”, “tiết kiệm đầu tư TP”,…. họ chào mời rất nhiệt tình, có nhân viên còn không hiểu về sản phẩm mà mình đang bán. Nhiều người dân, nhà đầu tư không am hiểu, cứ nghĩ TP này là do Cty CK/Ngân hàng phát hành, hoặc được các tổ chức này kiểm tra, thẩm định về tính an toàn nên họ mới giới thiệu đến nhà đầu tư. Sự hiểu lầm này có thể khiến nhà đầu tư an tâm hơn và ra quyết định mua trái phiếu.
Khi thị trường thuận lợi, các DN phát hành trái phiếu lần sau để đảo nợ cho lần trước, Cty con/Cty cháu phát hành TP huy động vốn để tài trợ vốn cho Cty mẹ, mọi thứ cứ thế diễn ra cho đến một ngày có biến cố xảy ra (Tập Đoàn Tân Hoàng Minh), Tổ chức phát hành mất khả năng chi trả TP đáo hạn, Công An vào cuộc, dẫn đến Nhà đầu tư mất niềm tin vào thị trường TP.
Thị trường TP đang còn đầy thách thức, rủi ro đang chờ đón chúng ta trong năm 2023.
- Tổng quy mô trái phiếu đáo hạn năm 2023 – 2024 ước tính lần lượt khoảng 317.500 tỷ đồng và 363.400 tỷ đồng, cao hơn mức 220 nghìn tỷ đồng năm 2022.
- Việc phát hành trái phiếu sẽ gặp nhiều khó khăn trong thời gian tới do Nhà nước thay đổi chính sách theo hướng tiếp tục siết chặt hơn đối với các tổ chức phát hành và nhà đầu tư.
- Chủ trương huy động vốn trong dân (tiền trong dân rất nhiều) đang bị ảnh hưởng rất lớn, sẽ giảm sút trong giai đoạn tới, do mất niềm tin vào thị trường trái phiếu vào Ngân hàng sau những sự cố như SCB thời gian qua.
- Các kênh huy động vốn đang bị tắt nghẽn, DN đang cấp tập mua lại TP trước hạn (theo mình là do lo sợ bị xử lý hình sự vì huy động vốn sai mục đích quá nhiều). Vì vậy các Ông chủ đang phải lo thanh lý tài sản để có tiền mua lại TP trước hạn.
- Chính sách giải cứu TPDN sắp tới của Nhà nước là gì? (Tái cấu trúc khoản nợ trái phiếu-lùi thời gian đáo hạn,…)
Chúng ta hãy chờ xem thị trường tài chính luôn có hiệu ứng đomino của nó các bạn nhé!
2.3- Lãi suất tăng, room tín dụng cho các kênh đầu tư bị hạn chế
Đầu năm mặt bằng lãi suất còn thấp, hoạt động cho vay đầu tư, kinh doanh khu vực phi sản xuất vẫn diễn ra sôi động. Dòng tiền vẫn chưa quay lại sản xuất (do Covid), Nhà đầu tư vẫn tìm kiếm thu nhập từ các kênh ko bị đứt gãy, sinh lời cao dẫn đến TTCK, BĐS được nhà đầu tư quan tâm hàng đầu, tăng nóng.
Bắt đầu tư đầu quý 2/2022, sự bất ổn của TTCK và BĐS bắt đầu xuất hiện (với các vụ đấu giá đất của Tân Hoàng Minh tại HCM, vụ FLC, Louis Holding lừa đảo nhà đầu tư CK,…). Vì vậy Chính Phủ đã đã nhận thấy rủi ro và chấn chỉnh, nắn dòng vốn vào lĩnh vực sản xuất và siết room tín dụng vào BĐS, CK.
Mặt khác, trong xu hướng chung của các Ngân hàng TW trên thế giới đều tăng lãi suất để đối phó với lạm phát và sự chênh lệch tỷ giá VND/USD. NHNN VN cũng đã 2 lần tăng lãi suất điều hành lên 2% liên tiếp trong 2 tháng 9 và 10/2022 (mỗi tháng 1%) kéo theo lãi suất huy động, lãi suất cho vay tăng nhanh.
Tình hình SXKD có dấu hiệu chững lại, công thêm lãi suất tăng DN không hấp thu được vốn. Vì vậy tăng trưởng tín dụng đến 21/12 chỉ đạt 12,87%, chưa chạm mức trần cũ cho năm 2022 (14%), và còn nhiều dư địa mới đạt đến mức trần mới (15,5-16%).
Lưu ý: Chừng nào lãi suất còn tăng hoặc giữ ở mức cao, room tín dụng chưa mở thì khi đó BĐS và CK sẽ chưa thể hồi phục.
2.4- Các nguyên nhân phi thị trường
Đó chính là các vụ án xảy ra tại các Tập đoàn lớn như FLC (Ông Trịnh Văn Quyết bị bắt ngày 29/03/2022), Tân Hoàng Minh (Ông Đỗ Anh Dũng bị bắt ngày 05/04/2022), Vạn Thịnh Phát (Bà Trương Mỹ Lan bị bắt ngày 08/10/2022),… và công cuộc chống tham nhũng của Nhà nước. Những vụ án lớn luôn kéo theo thiệt hại rất lớn về tinh thần lẫn vật chất cho các Nhà đầu tư. Câu chuyện “quá lớn để chết” và không hình sự các vụ án kinh tế, dân sự là sự cân nhắc của Nhà nước đối với thiệt hại của nền Kinh tế nói chung và Nhà đầu tư nói riêng. Trong ngắn hạn những vụ án kiểu như thế này sẽ tạo tâm lý hoang mang, lo lắng thậm chí thiệt hại cho một nhóm Nhà đầu tư tùy quy mô của nó. Tuy nhiên, xét về dài hạn điều này là tốt cho thị trường.