Nếu bạn để ý, mỗi người chúng ta hay bất kỳ một doanh nghiệp hay sản phẩm nào đó đều có vòng đời của mình, đó là: Khởi đầu (sinh ra)- Phát triển – Bão hòa (ổn định) – Suy thoái (mất đi). Khác nhau ở mỗi người/DN/SP là cách chúng ta kéo dài vòng đời như thế nào. Trong hành trình tài chính cá nhân, việc tích lũy tài sản luôn gắn chặt với vòng đời của mỗi người. Vì vậy mỗi người chúng ta cần hiểu, nắm bắt quy luật này để chúng ta xây dựng cho mình một kế hoạch tài chính bền vững.
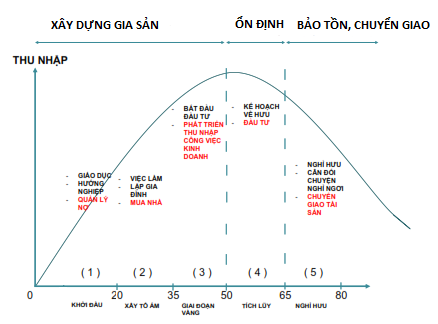
Dựa vào tuổi giáo dục, tuổi nghỉ hưu và VH-XH Việt Nam, có thể chia hành trình Tài chính cá nhân làm 3 giai đoạn và 5 bước như sau:
1. Giai đoạn xây dựng gia sản:
– Bước 1 – Khởi đầu: Sinh ra – 20 tuổi: Đây là giai đoạn được nuôi dưỡng, được giáo dục và hướng nghiệp. Phần đông giai đoạn này chúng ta hoàn toàn phụ thuộc tài chính gia đình, vẫn chưa đi làm, chưa có thu nhập. Ở giai đoạn này, nguồn tài chính phần lớn chúng ta đều được gia đình chu cấp, hay nói cách khác đây là giai đoạn chúng ta đang “nợ”, bởi chỉ có chi mà không thu. Ở XH VN, chúng ta gần như được gia đình chu cấp miễn phí, khác với các nước Phương Tây – 18 tuổi bắt đầu tự lập, nếu không được gia đình chu cấp thì phải đi làm thêm hoặc vay để trả học phí và trang trải các nhu cầu cuộc sống. Vì vậy trẻ em Phương Tây có tư duy về quản lý tài chính khá sớm so với trẻ em VN.
– Bước 2- Xây Tổ ấm: Từ 20-35 tuổi: GĐ này gắn liền với 3 việc quan trọng trong cuộc đời: Công ăn việc làm/sự nghiệp – Lập gia đình – Mua nhà. Đây là giai đoạn bắt đầu có thu nhập nhờ đi làm/khởi nghiệp kinh doanh, bước khởi đầu quan trọng trong hành trình KIẾM TIỀN. Ở XH VN đây cũng là giai đoạn chúng ta bắt đầu lập gia đình, có con, tích lũy mua nhà nên được gọi là giai đoạn Xây tổ ấm. Ông bà hay có câu “Tậu trâu, cưới vợ, làm nhà” chính là giai đoạn này.
– Bước 3- Giai đoạn vàng: Từ 35- 50 tuổi: Đây là giai đoạn phát triển đến đỉnh cao sự nghiệp, gia tăng thu nhập nhờ thăng tiến trong công việc hoặc mở rộng kinh doanh, gia tăng tỷ lệ tiết kiệm. Đặc biệt giai đoạn này chúng ta bắt đầu có nguồn quỹ tiết kiệm đủ lớn để bắt đầu ĐẦU TƯ.
Đây là giai đoạn vừa có kinh nghiệm, vừa có mối quan hệ và vừa có vốn tích lũy sau thời gian đi làm. Chính vì vậy đây là giai đoạn “bùng nổ” trong sự nghiệp của mỗi người.
2. Giai đoạn ổn định:
– Bước 4- Tích lũy: Từ 50- 65 tuổi: Đây là giai đoạn đỉnh cao của sự nghiệp và thu nhập của mỗi cá nhân. Ở độ tuổi này chúng ta cần lên Kế hoạch về hưu, giành thời gian nhiều hơn cho sức khỏe và đời sống tinh thần. Về tài chính cá nhân, hãy xem hoạt động ĐẦU TƯ- đem lại nguồn thu nhập thụ động là ưu tiên hàng đầu giai đoạn này, hạn chế các hoạt động có tính rủi ro cao, cần ưu tiên tính ổn định.
3. Giai đoạn bảo tồn và chuyển giao:
– Bước 5- Nghỉ hưu: Từ 65 – 80 tuổi: Giai đoạn chính thức nghỉ hưu, kiếm tiền không còn quan trọng nữa, thu nhập lúc này 100% là từ thu nhập thụ động, đầu tư và quỹ hưu trí. Chúng ta bắt đầu xem xét chuyển giao gia sản cho thế hệ tiếp theo. Việc chọn người thừa kế/kế nghiệp cũng rất quan trọng, cần xem xét và lên kê hoạch cụ thể. Đây là 3 giai đoạn và 5 bước của hành trình tài chính cá nhân có tính phổ biến theo mỗi độ tuổi.
Vậy bạn đang ở trong độ tuổi nào, tình trạng tài chính cá nhân của bạn có theo lộ trình trên không?, nếu bạn đạt được các cộc mốc tài chính sớm hơn độ tuổi thì thật là tốt, nhưng nếu bạn chậm trễ hơn thì cần nên hành động thay đổi để tài chính cá nhân được bền vững.
#taichinhcanhan #taichinhcanhanchothanhthieunien #quanlygiasan #covantaichinh #dantritaichinh #family_Office